Una ley vinculada al Paquete Económico de 2027
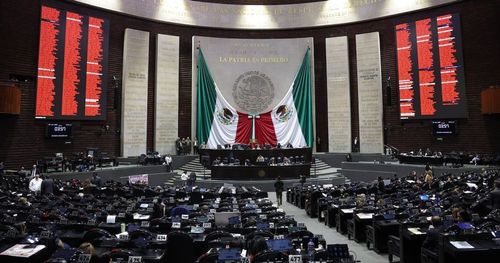
La votación del Senado se saldó con 73 votos a favor y 34 en contra en lo general, y con 72 a favor y 37 en contra en lo particular, según El Economista. La Cámara de Diputados había aprobado la iniciativa el 6 de octubre, con 330 votos favorables y 122 contrarios en lo general, y 327 a favor y 122 en contra en lo particular, antes de enviarla al Senado.
El Gobierno de la presidenta Claudia Sheinbaum impulsó la norma dentro del Paquete Económico de 2027. Según El País, forma parte de la estrategia para aumentar la capacidad de recaudación tributaria del Estado sin acometer una reforma tributaria general.
El texto contiene 22 artículos y cinco disposiciones transitorias, según el comunicado del Senado. Sus cinco títulos regulan las disposiciones generales, los mecanismos de confianza, los medios de pago, su adopción y uso, y los trámites y servicios.
Qué pagos contempla y cuándo se podrá recurrir al efectivo
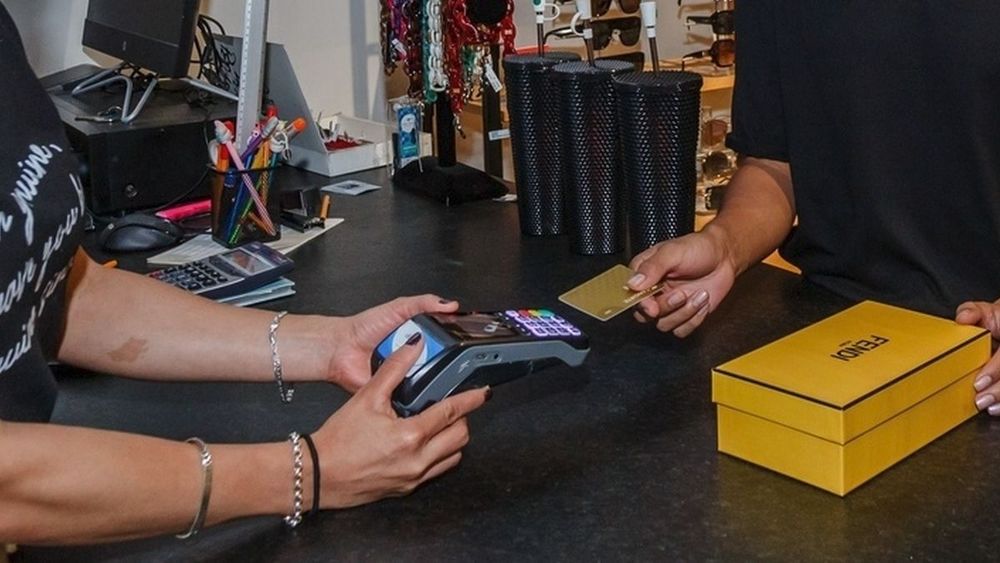
La norma prevé que los tres niveles de gobierno y los proveedores de servicios habiliten el cobro digital. Entre los medios contemplados figuran las tarjetas de débito y crédito, las transferencias, la domiciliación, los códigos QR y los dispositivos de comunicación de campo cercano (NFC). Corresponderá a la Secretaría de Hacienda y Crédito Público determinar los sectores estratégicos donde estas modalidades serán las únicas admitidas.
El texto permite pagar en efectivo o mediante cheque cuando una contingencia afecte temporalmente a la disponibilidad de los sistemas. Esa excepción está prevista para las interrupciones definidas en la propia ley.
El Banco de México podrá desarrollar programas para facilitar las transferencias electrónicas y dictar disposiciones que unifiquen los criterios de las aplicaciones de servicios financieros. También podrá adoptar medidas o proporcionar infraestructura para ampliar el acceso de la población a esos servicios.
En materia de identificación, la CURP Digital y el Expediente Digital Ciudadano serán válidos para abrir cuentas bancarias y solicitar servicios financieros a distancia. Según El Economista, su utilización será voluntaria: los ciudadanos mantendrán el derecho a identificarse con documentos físicos.
Las oportunidades para los negocios y las barreras de acceso
Durante el debate, Emmanuel Reyes Carmona, presidente de la Comisión de Economía, defendió la digitalización como una vía para modernizar el sistema financiero y ampliar la inclusión económica. Sostuvo que facilitaría la actividad comercial de las microempresas y de las pequeñas y medianas empresas, además de mejorar sus posibilidades de obtener crédito formal. También destacó que disponer de más opciones de pago simplificaría las compras y los trámites.
La información publicada por AM señala que el cobro electrónico puede facilitar las ventas por internet y dejar un historial de operaciones con el que los pequeños negocios acrediten su actividad al solicitar financiación. Esto no garantiza el acceso al crédito. En los trámites y servicios públicos, los medios digitales también pueden agilizar el cobro, facilitar la emisión de justificantes y aportar claridad a las operaciones.
El efectivo seguía siendo el medio más utilizado en 2024: el 85,2 % de la población lo empleó en compras de hasta 500 pesos y el 73,5 % en las de mayor importe. Para estas últimas, el uso de transferencias o aplicaciones se situó en el 7,6 %. La ampliación de alternativas de pago convive, por tanto, con limitaciones de acceso a la tecnología.
En 2025, 16,9 millones de personas de seis años o más no utilizaron internet en México, según la Encuesta Nacional sobre Disponibilidad y Uso de Tecnologías de la Información del Inegi, citada por El País.
Las objeciones a las facultades de Hacienda
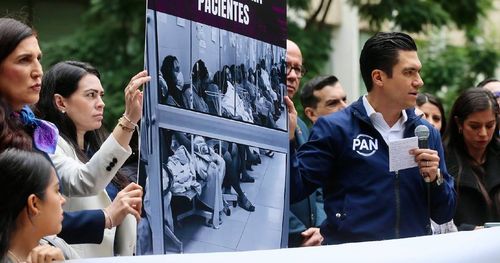
Sheffield y Márquez coincidieron en que los sectores sujetos al pago digital obligatorio debían quedar definidos por los legisladores en la propia ley, no mediante una decisión unilateral de Hacienda. Ambos calificaron esa delegación como "un error gravísimo".
Sheffield valoró positivamente la ley, pero cuestionó los artículos 13 y 14 porque "le conceden la facultad a un solo funcionario, que no le responde al pueblo de México, porque el pueblo de México no lo pone en ese cargo". A su juicio, se deja una decisión de gran alcance a un tecnócrata designado, que podría generar de hecho un monopolio o un control de precios, prácticas que señaló como contrarias a la legislación. Reclamó un mecanismo de revisión a cargo del Banco de México.
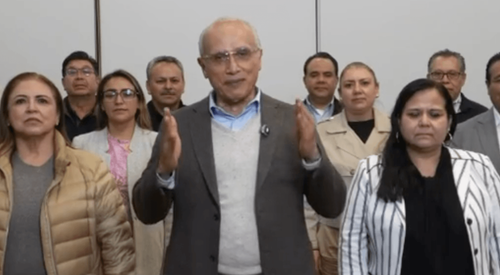
En un vídeo difundido en redes sociales, Márquez afirmó que la norma "no es otra cosa que cada día se va a ir acabando el pago en efectivo". Defendió ampliar las opciones digitales, pero rechazó que sustituyan al efectivo. Para sostener su posición, invocó el artículo 28 de la Constitución y la Ley Monetaria, que, según recordó, reconocen a la moneda de curso legal la capacidad de pagar bienes y derechos.
Márquez advirtió de las consecuencias para la población rural, los pequeños y medianos negocios y quienes carecen de internet o no saben utilizar una tarjeta bancaria. Consideró excesivas las atribuciones de Hacienda y pidió que la ley delimitara su aplicación para dar certeza, sin dejarla a discreción de su titular. También sostuvo que un decreto gubernativo no puede situarse por encima de la ley y atribuyó a la medida una finalidad recaudatoria.
Entrada en vigor y plazos de aplicación
El Gobierno federal anunció que la transición al pago digital obligatorio comenzaría en gasolineras y puestos de peaje, según el análisis de Estudio Legal & Finanzas. Es un anuncio del Ejecutivo: la propia ley no incluye esa lista de sectores.
La norma entrará en vigor al día siguiente de su publicación en el Diario Oficial de la Federación, conforme a su primera disposición transitoria. A partir de la publicación, Hacienda dispondrá de 15 días hábiles para determinar los sectores y actividades obligados a cobrar digitalmente. Después, las autoridades de cada sector tendrán otros 15 días hábiles para aprobar las reglas administrativas y los mecanismos de transición gradual.